Wstęp
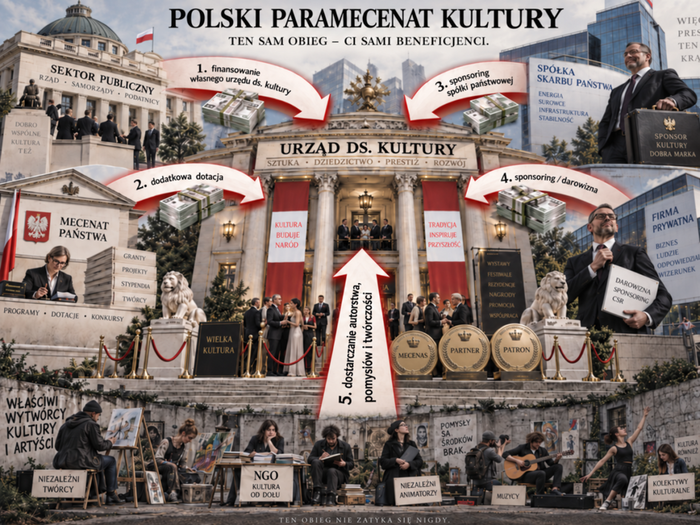
Do przygotowywanego dla Fundacji MEAKULTURA artykułu o warunkach mecenatu kultury w Polsce, a właściwie o mechanizmach tego, co dziś pod tę definicję podpinamy, poprosiłam AI o przełożenie opisanego przeze mnie systemu na grafikę zależności. Wyszedł z tego całkiem czytelny obraz tego, co roboczo nazywam „polskim paramecenatem kultury”. Nawiązania do schyłkowego Cesarstwa Rzymskiego AI dołożyła sama. O dziwo, skojarzenie nie jest zupełnie przypadkowe. Nie w tym sensie, że Cesarstwo upadło „przez podatki” – historycy są dziś znacznie ostrożniejsi wobec tak prostych diagnoz. Ciekawa jest raczej analogia do systemu, który rozbudowując własny aparat administracyjny i fiskalny, potrzebuje coraz więcej zasobów na jego utrzymanie i coraz skuteczniej organizuje ich przepływ do własnych struktur.
W centrum mojego schematu znajduje się publiczna instytucja kultury: roboczo nazywam ją w tekście „urzędem ds. kultury”. Ma własnego publicznego organizatora i finansowanie. Może następnie otrzymać kolejne dotacje publiczne, także w formule tego, co ustawa określa „mecenatem państwa”, ma dostęp sponsoringowy do spółek kontrolowanych przez państwo, za środki publiczne kieruje kampanie i zasoby do biznesu i filatropów w celu uzyskania kolejnych. Każdy z tych przepływów z osobna można uzasadnić. Problem staje się widoczny dopiero wtedy, kiedy spojrzymy na nie łącznie. Kolejne strumienie pieniędzy kierowane są do podmiotu, który już ma organizatora, dotację, infrastrukturę, personel, markę, dział promocji i zaplecze administracyjne. Na dole tego systemu pozostają właściwi wytwórcy kultury: artyści, autorzy, niezależni producenci, animatorzy, kolektywy i organizacje.
Piąta strzałka na grafice biegnie od dołu do góry. To właśnie stamtąd płyną autorstwo, pomysły, utwory i treści, którymi następnie obraca cały system instytucjonalny.
To jest dla mnie najciekawszy paradoks „polskiego mecenatu”: podmioty najbardziej stabilne mają dostęp do największej liczby źródeł finansowania, natomiast ci, którzy ponoszą podstawowe ryzyko twórcze i dostarczają kulturze jej właściwą treść, funkcjonują często na ekonomicznym marginesie tego obiegu.
Dlatego w artykule mniej interesuje mnie pytanie: „Ile pieniędzy jest w kulturze?”. Znacznie bardziej jestem ciekawa, kto ma dostęp do ilu źródeł finansowania, kto kumuluje zasoby i prestiż, a kto rzeczywiście dostarcza systemowi to, bez czego nie byłoby czego finansować.
źródło: Nina Gałuszka / LinkedIn
_____
Zanim zaczniemy szukać nowych pieniędzy dla kultury, warto sprawdzić, dokąd trafiają te, które już w systemie są. Polska debata o finansowaniu kultury od lat opiera się na prostym założeniu: kultura ma za mało pieniędzy, więc potrzebuje większego zaangażowania państwa, samorządów, biznesu i prywatnych mecenasów. Tyle że pod jednym hasłem „mecenatu kultury” mieszczą się dziś mechanizmy, które ekonomicznie niewiele mają ze sobą wspólnego: finansowanie publicznych instytucji z budżetu, dotacje konkursowe, prywatne darowizny, sponsoring, działania CSR (ESG), pieniądze spółek kontrolowanych przez państwo i wreszcie rzeczywiste wsparcie niezależnej twórczości.
Zanim zaczniemy projektować kolejne ulgi i zachęty, warto ustalić, co właściwie nazywamy mecenatem.
Narodowe Centrum Kultury definiuje mecenat jako finansową opiekę podmiotu prywatnego nad innym podmiotem, bez oczekiwania świadczenia wzajemnego. Sponsoring jest czymś innym: firma przekazuje środki, a w zamian otrzymuje korzyść promocyjną, komunikacyjną lub wizerunkową. Sam tytuł mecenasa nie ma w polskim prawie ogólnej definicji i bywa używany dość swobodnie[1].
Równocześnie ustawa o organizowaniu i prowadzeniu działalności kulturalnej posługuje się odrębną kategorią mecenatu państwa, które ma w swoich ramach wspierać twórczość, edukację i oświatę kulturalną, działania i inicjatywy kulturalne oraz ochronę dziedzictwa. Co ważne, finansowanie w ramach tak rozumianego mecenatu może trafiać zarówno do podmiotów spoza sektora finansów publicznych, jak i do instytucji kultury.
Mecenat czy zwykłe finansowanie własnego zadania?
Najlepiej widać to na przykładzie państwowych i samorządowych instytucji kultury. Na potrzeby tego tekstu będę je nazywać urzędami ds. kultury. To nie jest pojęcie prawne, lecz świadomie użyty skrót: chodzi o podmioty powoływane przez państwo lub samorząd do wykonywania publicznego zadania w dziedzinie kultury i finansowane w zasadniczej części przez publicznego organizatora[2].
Ustawa jest pod tym względem jednoznaczna. Prowadzenie działalności kulturalnej jest obowiązkowym zadaniem własnym jednostek samorządu terytorialnego, a organizator ma zapewnić swojej instytucji środki niezbędne do rozpoczęcia i prowadzenia działalności oraz utrzymania obiektu. Ustawa przewiduje przy tym dotację podmiotową na działalność bieżącą oraz dotacje celowe na inwestycje i wskazane zadania lub programy.
Kiedy zatem państwo finansuje państwowy lub samorząd finansuje własny urząd ds. kultury, nie powstaje nowe źródło finansowania kultury. Sektor publiczny poniekąd sponsoruje własną organizację wykonującą publiczne zadanie.
Można ten mechanizm nazywać mecenatem państwa, ponieważ takiego terminu używa ustawodawca. Ekonomicznie pozostaje on jednak transferem publiczne–publiczne. Zmienia się dysponent pieniędzy, program, tryb konkursowy czy klasyfikacja budżetowa, ale pieniądz nie przekracza granicy sektorów.
To ważne rozróżnienie. Dotacje podmiotowa i celowa oraz środki zdobyte w programie ministra mają inne reguły przyznawania i rozliczania, lecz z punktu widzenia struktury finansowania nadal są różnymi sposobami finansowania działalności publicznej z publicznych pieniędzy. W niniejszym artykule interesuje mnie właśnie różnica między ustawowym mecenatem państwa a mecenatem jako kategorią ekonomiczną i społeczną.
Co najmniej trzy czwarte przychodów urzędów ds. kultury w Polsce pochodzi z budżetu państwa.
Skala publicznego finansowania nie jest marginalna. Według ostatecznych danych GUS-u za 2025 rok 4708 państwowych i samorządowych instytucji kultury osiągnęło łącznie 18,477 mld zł przychodów. Dotacje do działalności podstawowej wyniosły 14,038 mld zł, czyli 76% wszystkich przychodów. Z tej kwoty 11,124 mld zł pochodziło od jednostek samorządu terytorialnego, a 2,760 mld zł z budżetu państwa[3].
To nie dowodzi, że każdy urząd ds. kultury jest dobrze zarządzany, że każda instytucja ma właściwy budżet ani że w każdej dziedzinie kultury pieniędzy jest dostatecznie dużo. Publiczny sektor kultury jest strukturalnie oparty na finansowaniu publicznym i ma organizatora, którego obowiązek finansowania wynika z ustawy. Dlatego określenie: „W kulturze nie ma pieniędzy” niewiele wyjaśnia. Sensowne pytanie brzmi: „W której części kultury, u kogo i na co pieniędzy brakuje?”.
W najnowszym porównywalnym zestawieniu Eurostatu dotyczącym wydatków general government na usługi kulturalne Polska przeznaczała na tę kategorię w 2023 roku 0,6% PKB przy średniej UE 0,5%[4]. Nie jest to argument, że Polska wydaje na kulturę „za dużo”. Jest jednak wystarczającym powodem, aby nie sprowadzać diagnozy sektora do niedoboru nakładów. Równie ważne są alokacja środków, koszty utrzymania infrastruktury, dublowanie funkcji i jakość zarządzania. W usługach publicznych sam wzrost strumienia pieniędzy nie naprawia błędów konstrukcji systemu. Kultura nie jest tu wyjątkiem.
Główny paradoks – prywatny biznes finansuje sektor publiczny drugi raz
Drugi problem pojawia się przy prywatnym mecenacie i sponsoringu. Przedsiębiorstwo działające w Polsce uczestniczy w utrzymaniu sektora publicznego poprzez podatki i inne daniny. Z tych środków finansowane są również państwowe i samorządowe urzędy ds. kultury. Następnie ta sama firma może zostać zaproszona przez publiczne muzeum, teatr, operę czy filharmonię do zostania sponsorem albo mecenasem.
Prawnie nie ma w tym nic nadzwyczajnego. Ekonomicznie powstaje jednak charakterystyczna konstrukcja: prywatny podmiot po raz drugi zasila infrastrukturę publiczną, którą wcześniej współfinansował poprzez system podatkowy. Nie jest to „drugi podatek” ani druga wpłata do budżetu państwa. Pieniądze trafiają bezpośrednio do konkretnej instytucji. Jest to jednak drugie zasilenie tego samego sektora, tym razem dobrowolne i prywatne[5].
Jeżeli rolą mecenatu ma być po prostu zwiększanie budżetów istniejących urzędów ds. kultury, model jest logiczny. Jeżeli jednak jego celem ma być dywersyfikacja źródeł finansowania kultury i jej wzmocnienie – a właśnie tak swoje cele opisuje obecnie Forum Mecenatu Kultury NCK – to pojawia się problem.
Prywatny pieniądz skierowany do publicznego urzędu ds. kultury jest nowym przychodem tej konkretnej instytucji. Nie musi jednak tworzyć nowego obiegu kultury. Może jedynie wzmacniać podmioty, które już mają trwałe finansowanie publiczne, infrastrukturę, personel i organizatora.
Państwo zachęca biznes, by dokładał do jego instytucji
Jeszcze wyraźniej pokazuje to konstrukcja tzw. ulgi sponsoringowej, nazywanej również ulgą CSR. Została wprowadzona w ramach Polskiego Ładu i obowiązuje od 2022 roku[6]. Mechanizm jest korzystny dla przedsiębiorcy – kwalifikowany wydatek może zostać zaliczony do kosztów uzyskania przychodu na zasadach ogólnych, a dodatkowo podatnik może odliczyć od podstawy opodatkowania 50% tego kosztu. Stąd popularne określenie, że podatkowo uwzględnia się łącznie 150% kosztu kwalifikowanego. Nie oznacza to oczywiście 150-procentowej oszczędności podatkowej.
Najciekawszy jest jednak katalog beneficjentów. W części dotyczącej kultury art. 18ee. ustawy CIT wskazuje koszty poniesione na finansowanie instytucji kultury wpisanych do rejestru oraz działalności kulturalnej uczelni artystycznych i publicznych szkół artystycznych. Instytucja kultury w rozumieniu ustawy o działalności kulturalnej oznacza państwową albo samorządową instytucję kultury. To nie jest neutralna zachęta pod hasłem: „Finansuj kulturę!”. Ustawodawca podatkowo uprzywilejował określony typ beneficjenta, przede wszystkim publiczną infrastrukturę instytucjonalną(!).
Niezależna fundacja kulturalna, stowarzyszenie, prywatny producent czy indywidualny twórca nie uzyskują w tym instrumencie analogicznej pozycji tylko dlatego, że tworzą kulturę. Firma może oczywiście przekazać darowiznę organizacji pozarządowej prowadzącej działalność pożytku publicznego i przy spełnieniu ustawowych warunków odliczyć ją od dochodu do limitu 10% dochodu. Jest to jednak inny, ogólny mechanizm podatkowy, a nie specjalna ulga sponsoringowa dla kultury[7].
W praktyce system nie traktuje publicznej i niezależnej infrastruktury kultury symetrycznie. To szczególnie interesujące, jeśli deklarowanym celem nowych rozwiązań ma być właśnie dywersyfikacja finansowania.
Sponsoring to nie mecenat, nawet jeśli sponsorowi damy tytuł mecenasa
Firma przekazująca pieniądze w zamian za ekspozycję logo, obecność w materiałach komunikacyjnych, pakiet biletów, hospitality czy inne świadczenia nie staje się mecenasem tylko dlatego, że najwyższy pakiet sponsorski nazwano „mecenasem”. To sponsoring.
NCK samo odróżnia oba pojęcia. Sponsoring opiera się na korzyści obu stron, mecenat ma natomiast nie zakładać świadczenia wzajemnego.Ta definicja jest bardzo normatywna i dość podręcznikowa. W realnym świecie biznesu nawet bezinteresowna formalnie darowizna ma budować reputację, relacje i kapitał symboliczny firmy. Nie znosi to jednak podstawowej różnicy prawno-ekonomicznej między sponsoringiem a darowizną.
W przypadku sektora publicznego rozróżnienie ma dodatkowe znaczenie. Jeżeli prywatna firma finansuje urząd ds. kultury, a w zamian kupuje wartość wizerunkową, zawiera w istocie transakcję z publicznym dostawcą usług kulturalnych. To może być racjonalna transakcja dla obu stron. Nie ma jednak powodu, by każdą taką umowę wpisywać do opowieści o rozwoju prywatnego mecenatu. Tym bardziej, że dla wielu jest to element działalności lobbingowej (podobnie zresztą jak w sporcie), gdzie mówi się o tym wręcz otwarcie.
Kto traci na polskim paramecenacie?
Najbardziej widoczną konsekwencją polskiego paramecenatu jest pozycja tych, którzy publicznego organizatora nie mają.
Niezależny twórca nie ma ministerstwa ani urzędu marszałkowskiego zobowiązanego ustawowo zapewnić mu środki na działalność. Fundacja nie dostaje automatycznie dotacji podmiotowej. Niezależny producent nie ma gwarantowanego budynku, zespołu administracyjnego ani corocznej dotacji organizatora.
Najnowsza diagnoza trzeciego sektora w kulturze, opublikowana przez NCK w lipcu 2026 roku, dobrze pokazuje skalę tej różnicy. W badaniu 605 organizacji połowa działała w 2025 roku z budżetem nieprzekraczającym 50 000 zł rocznie, ponad jedna trzecia miała mniej niż 10 000 zł, a 81% nie posiadało środków pozwalających na działalność dłuższą niż trzy miesiące albo nie miało żadnych rezerw. Aż 38% badanych organizacji nie zatrudniało pracowników.
To badanie ze względu chociażby na kameralną skalę i ustawienie punktów ciężkości nie daje podstaw do prostego uogólnienia każdej wartości na cały sektor. Próba była bardzo prostym badaniem CAWI, niepozwalającym wykazać strukturę. Jest jednak jednym z najnowszych źródeł systemowych i potwierdza zjawisko dobrze znane praktykom kultury: ogromną różnicę w stabilności finansowej pomiędzy instytucjami publicznymi a znaczną częścią niezależnego sektora[8].
Po jednej stronie mamy urząd ds. kultury z organizatorem, dotacją, siedzibą, personelem, marką, działem promocji i możliwością sięgania po kolejne programy oraz sponsorów. Po drugiej – organizację, która może mieć budżet kilkudziesięciu tysięcy złotych na cały rok i opierać znaczną część działalności na pracy społecznej. Większość zdecydowanie działa poniżej tego budżetu, ale – jak widać – nie wzięły udziału w badaniu, co pomogłoby wykazać skalę problemu.
Mecenat trafia tam, gdzie jest najłatwiej
Dla działu CSR, marketingu czy sponsoringu duży publiczny urząd ds. kultury jest partnerem wygodnym. Ma rozpoznawalną markę, księgowość, procedury, kalendarz wydarzeń, publiczność i dział promocji. Potrafi przygotować ofertę partnerską, wycenić świadczenia i obsłużyć dużą umowę. Ryzyko organizacyjne jest niewielkie.
Jest jeszcze jeden wabik. Urząd ds. kultury może sfinansować dane wydarzenie ze środków budżetu państwa w absolutnej większości, a mecenat podpiąć się pod skalę nawet kilkuprocentowym lub symbolicznym udziałem i sprawiać wrażenie dużego udziału. Jest to kolejna korzyść dla biznesu. Sektor pozarządowy i niezależny nie ma z taką konstrukcją szans.
Niezależny artysta, mała fundacja czy kolektyw twórczy są trudniejsi do znalezienia, oceny i obsługi. Firma musi rozumieć różnicę między instytucją publiczną, NGO, prywatnym producentem, kolektywem artystycznym czy inicjatywą nieformalną. Musi też zaakceptować, że wartościowy projekt kulturalny nie zawsze oferuje duży zasięg i gotowy pakiet reklamowy.
Nie twierdzę, że kadry CSR w Polsce „nie znają kultury”. Nie ma dziś reprezentatywnego badania, które pozwalałoby na taki sąd. Zwracam uwagę natomiast na coś innego: sam system pokazuje biznesowi kulturę przede wszystkim przez publiczne instytucje. To one są najbardziej widoczne, mają profesjonalne działy partnerstw i to wokół nich skonstruowano szczególną ulgę sponsoringową.
NCK dopiero w 2026 roku przeprowadziło dwa badania środowisk prywatnych mecenasów i kolekcjonerów (nie mylić z sektorem biznesu), dotyczące zaangażowania w kulturę oraz oczekiwanych zachęt. Łącznie zebrano 180 odpowiedzi metodą kuli śnieżnej[9]. To cenna konsultacja, ale nie reprezentatywna diagnoza wiedzy polskich przedsiębiorstw. Pokazuje jednak, że infrastruktura wiedzy i pośrednictwa między biznesem a kulturą dopiero jest budowana. W praktyce przedsiębiorca często nie dokonuje wyboru: „publiczne muzeum czy niezależna organizacja?”.
Niezależny sektor bywa po prostu znacznie mniej widoczny na mapie potencjalnych partnerów i jest to wina aparatu państwowego, który stworzył i konsekwentnie rozwija mechanizm ukierunkowany na własne wspieranie – dokładnie w kontrze do potrzeb rozwojowych i cywilizacyjnych.
„Kulturze brakuje pieniędzy” – ale której kulturze?
Kiedy mówimy: „Kultura jest niedofinansowana”, agregujemy podmioty funkcjonujące w zupełnie różnych rzeczywistościach ekonomicznych. Publiczne urzędy ds. kultury dysponują wielomiliardowym systemem dotacyjnym. W 2025 roku same dotacje do ich działalności podstawowej wyniosły ponad 14 mld zł. Jednocześnie połowa organizacji uczestniczących w badaniu NCK miała roczny budżet nieprzekraczający 50 000 zł.
Tych liczb nie należy zestawiać jak dwóch stron tego samego bilansu, gdyż dotyczą innych zbiorowości i kategorii finansowych. Pokazują jednak zasadnicze pęknięcie: można mieć stosunkowo silnie finansowany sektor publicznych instytucji (obsługowych) i równocześnie chronicznie niestabilny sektor niezależny (kulturotwórczy). Dlatego większe nakłady na „kulturę” nie muszą poprawiać sytuacji twórców i NGO. Jeżeli kolejne środki płyną istniejącymi kanałami instytucjonalnymi, mogą wręcz zwiększać różnicę między tymi, którzy mają organizatora, a tymi, którzy go nie mają.
Polski paramecenat – pieniądz zmienia kieszeń, ale nie zmienia systemu
Dla opisania tego mechanizmu proponuję pojęcie „paramecenatu instytucjonalnego”. To model, który posiada zewnętrzne atrybuty mecenatu, tj. mecenasów, sponsorów, ulgi, programy, partnerstwa i prestiżowe tytuły, ale znacząca część dodatkowego kapitału krąży wokół infrastruktury już finansowanej publicznie. Jak to się odbywa?
- Najpierw sektor publiczny finansuje własny urząd ds. kultury.
- Następnie inny publiczny (lub ten sam) dysponent może przyznać mu dodatkową dotację, także w formule ustawowego „mecenatu państwa”.
- Później pojawia się spółka skarbu państwa jako sponsor.
- Na końcu do tego samego podmiotu może dołożyć się firma prywatna, która poprzez sponsoring albo darowiznę dostaje zachęty podatkowe.
Każdy z tych przepływów może mieć dobre uzasadnienie z perspektywy pojedynczej instytucji. Problem ujawnia się dopiero na poziomie całego systemu, gdy kolejne źródła zwiększają przede wszystkim zasoby podmiotów, które już mają najsilniejsze zaplecze instytucjonalne.
To właśnie tutaj niezależni twórcy i organizacje społeczne przegrywają. Nie dlatego, że prawo zakazuje ich finansowania, lecz dlatego, że architektura zachęt, widoczność instytucji, profesjonalny fundraising i przyzwyczajenia biznesu kierują pieniądze w inną stronę.
Mecenat powinien zmieniać nie tylko budżet, ale możliwości
Nie chodzi o to, żeby prywatne firmy przestały sponsorować publiczne muzea, teatry czy filharmonie. Dla przedsiębiorstwa może to być racjonalna inwestycja marketingowa, a dla urzędu ds. kultury wartościowe dodatkowe źródło przychodu. Nie należy jednak mylić tego z rozwiązaniem problemu niezależności ekonomicznej kultury.
Jeżeli państwo rzeczywiście chce budować nowoczesny model prywatnego mecenatu, powinno projektować narzędzia tak, aby kapitał prywatny miał równie czytelną i korzystną drogę do twórców, organizacji pozarządowych, niezależnych producentów i innych podmiotów kultury jak do publicznych urzędów ds. kultury.
Potrzebna jest więc nie tylko kolejna ulga podatkowa, lecz infrastruktura rynku mecenatu, na którą złoży się nie kolejny twór publiczny zajmujący się tematem, ale konkretne rozwiązania legislacyjne i operacyjne: wiarygodna informacja o niezależnych podmiotach i ich twórczości, ujawnienie budżetów instytucji publicznych i struktury ich wydatków oraz upublicznienie zapisów dot. sponsoringów działań publicznych w zakresie kwot i celowości przekazanych środków do urzędów.
_____
[1] Słownik Narodowe Centrum Kultury, hasła: Sponsoring kultury; Mecenat, NCK.pl, (dostęp: IX 2026).
[2] Ustawa z dnia 25 października 1991 r. o organizowaniu i prowadzeniu działalności kulturalnej, t.j. Dz.U. z 2026 r. poz. 457, w szczególności art. 1 ust. 2–4, art. 9 ust. 2–3, art. 10 ust. 2, art. 12 oraz art. 28 ust. 3.
[3] Główny Urząd Statystyczny, Wyniki finansowe instytucji kultury w 2025 r., 2026. Badanie objęło 4708 instytucji kultury posiadających osobowość prawną: 76 państwowych i 4632 samorządowe. Przychody ogółem wyniosły 18 477,0 mln zł, a dotacje do działalności podstawowej 14 038,1 mln zł, czyli 76% przychodów; w tym 11 123,9 mln zł od JST i 2759,5 mln zł z budżetu państwa.
[4] Eurostat, Government expenditure on cultural, broadcasting and publishing services, Statistics Explained, dane dla 2023 r., aktualizacja publikacji 2026; dataset gov_10a_exp. Wydatki general government na cultural services wyniosły w Polsce 0,6% PKB, wobec 0,5% w UE.
[5] Narodowe Centrum Kultury, Forum Mecenatu Kultury, Idea, cele, działania, NCK.pl, (dostęp: IX 2026).
[6] Ustawa z dnia 29 października 2021 r. o zmianie ustawy o PIT, ustawy o CIT oraz niektórych innych ustaw, Dz.U. z 2021 r. poz. 2105; ustawa z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych, t.j. Dz.U. z 2026 r. poz. 554, art. 18ee; Ministerstwo Finansów, online, „Ulga na sponsoring CIT”, aktualizacja 15 grudnia 2025 r. Ulga obowiązuje od 2022 r.
[7] Ministerstwo Finansów, online, Darowizny na działalność pożytku publicznego CIT, aktualizacja 15 grudnia 2025 r. Odliczenie obejmuje darowizny dla uprawnionych organizacji realizujących cele pożytku publicznego, do łącznego limitu 10% dochodu.
[8] M. Tędziagolska, B. Walczak, III sektor w kulturze. Diagnoza sektora pozarządowego w obszarze kultury w Polsce, badanie wykonane na zlecenie Ministerstwa Kultury i Dziedzictwa Narodowego, Narodowe Centrum Kultury, 2026; badanie CAWI na próbie 605 organizacji.
[9] Narodowe Centrum Kultury, Forum Mecenatu Kultury, Badania, 2026. Dwa badania CAWI przeprowadzone w styczniu i lutym 2026 r. wśród przedsiębiorców, osób zarządzających, prywatnych mecenasów i kolekcjonerów; łącznie 180 odpowiedzi, dobór metodą kuli śnieżnej.